ISA 납입한도 2배 확대 — 절세액 77만원까지
ISA 납입한도 확대의 절세 효과를 계산해보세요. 배당 77만원 절세, 비과세 한도 5배, 2027년 규제 변화까지 정리합니다.
ISA 납입한도 확대의 절세 효과를 계산해보세요. 배당 77만원 절세, 비과세 한도 5배, 2027년 규제 변화까지 정리합니다.
ISA 만기 60일 안에 연금저축이나 IRP로 옮기면 이전 금액의 10%(최대 300만원) 세액공제를 추가로 받을 수 있습니다. 기본 공제 900만원과 합쳐 최대 1,200만원까지 절세하는 방법을 국세청 기준으로 정리했습니다.
ISA 연금저축 IRP 개설 순서만 지켜도 연말정산 환급액이 100만원 이상 달라집니다. 세 계좌의 절세 구조와 유동성 차이, 1·2·3단계 개설 전략, ISA 만기 자금을 연금계좌로 이전할 때 받는 최대 300만원 추가 세액공제까지 한 번에 정리했습니다.
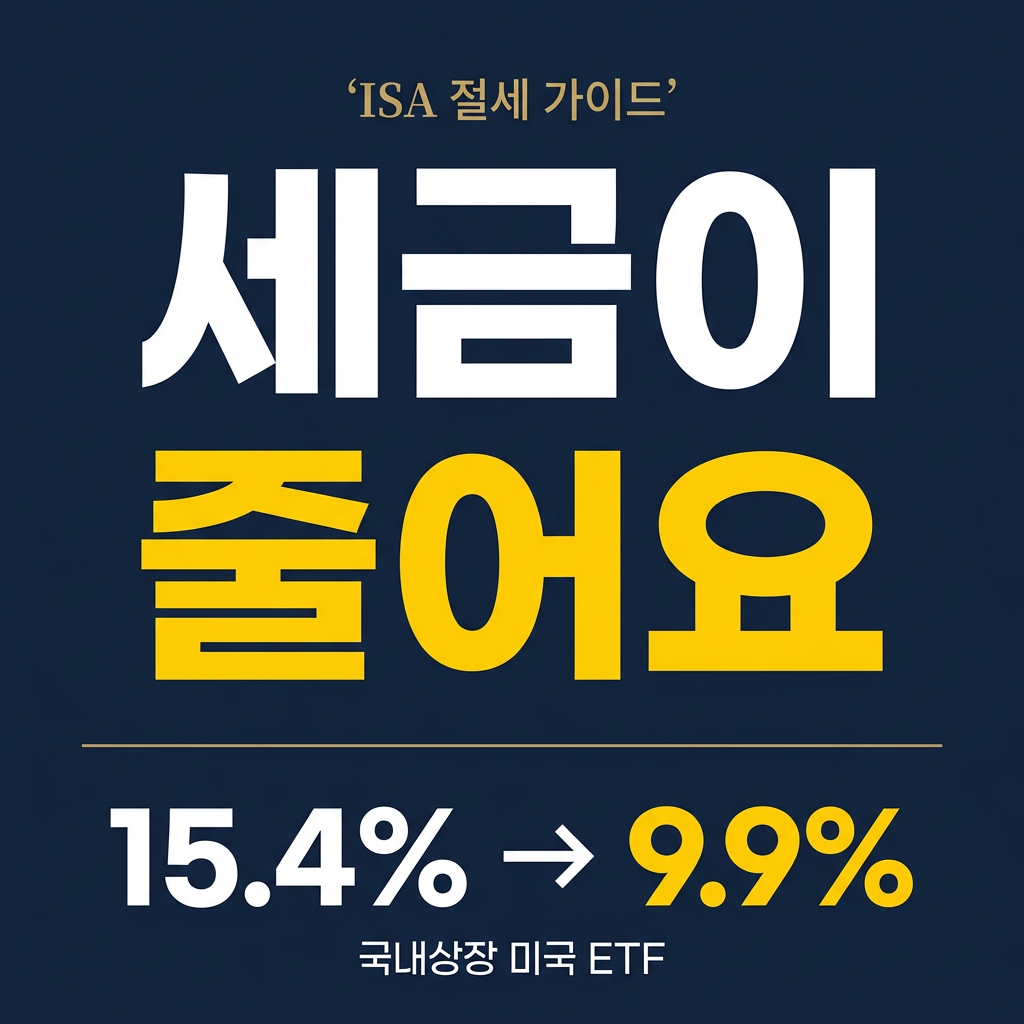
ISA 미국 ETF는 세금부터 다릅니다. 일반 계좌 15.4% 세율이 비과세 한도 내에서는 0%, 초과분도 9.9% 분리과세로 낮아집니다. 손익통산 혜택과 함께 S&P500·나스닥100·SCHD 배당·단기채권 ETF 고르는 기준과 성향별 포트폴리오 배분 예시까지 한 번에 정리했습니다.
중개형 ISA 장단점을 한눈에 정리했습니다. 일반형 수익 200만 원까지 비과세, 초과분은 9%(지방소득세 포함 9.9%) 분리과세이며 손익통산까지 가능합니다. 원금 인출은 자유롭지만 3년 의무 기간 전 해지하면 15.4% 세금을 물어야 합니다. 신탁형·일임형 비교와 개설 방법도 함께 확인해 보세요.