ISA 납입한도 2배 확대 — 절세액 77만원까지
📅 이 글의 정보 기준일: 2026년 9월
세법·금융 규정은 변경될 수 있으니, 중요한 결정 전 최신 내용을 확인하세요.
주변에서 “ISA 한도가 두 배 늘었다더라” 하는 얘기, 한 번쯤 들어보셨죠.
그런데 정확히 얼마가 늘었고, 내 통장에 남는 세금이 얼마나 줄어드는지는 막상 계산해본 적 없으실 거예요.
숫자만 따라가면 금방 감이 잡히더라고요.
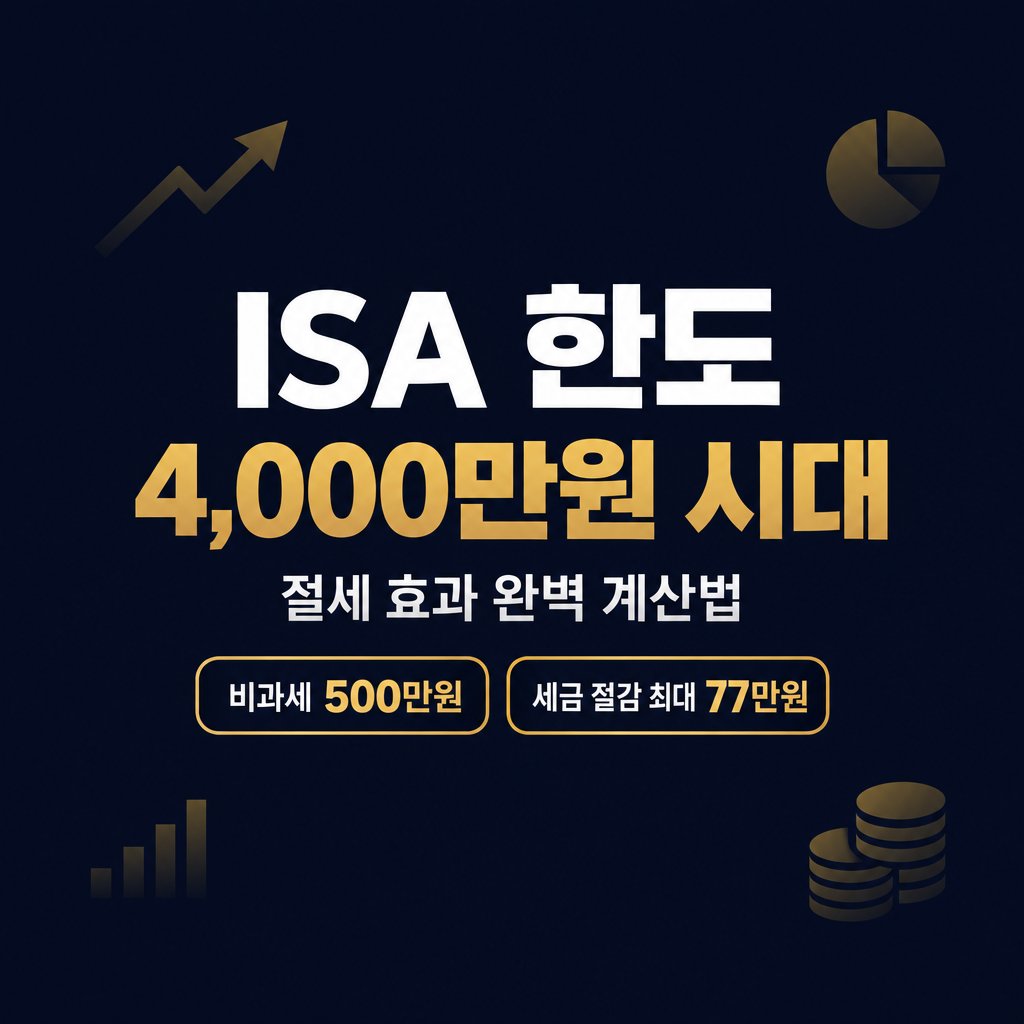
결론부터 말씀드리면, 납입한도가 두 배로 커지면서 비과세 구간도 훌쩍 넓어졌고, 같은 수익이라도 일반 계좌보다 최대 77만원까지 세금을 아낄 수 있어요.
- 📅 2026년 ISA 납입한도 확대 핵심만 짚기
- 💰 개편 전후 비과세 한도 비교 — 내 유형에서 얼마나 늘었나?
- 🎯 초과분 과세 구조 — 비과세 한도 넘으면 어떻게 되나?
- 📊 실제 절세액 계산 사례 1 — 서민형 연 800만원 수익
- 💵 실제 절세액 계산 사례 2 — 일반형 배당 ETF 500만원 분배금
- 🌍 해외 배당금 있을 땐? — 외국납부세액공제 활용
- 📌 2026년 연말까지 해야 할 조치 — 2027년 규제 대비
- 🔄 ISA 만기 후 연금계좌 이전 — 추가 세액공제도 가능
- ❓ 자주 묻는 질문
- 📌 이런 분들께 추천해요
- 🔍 SEO 키워드
- #️⃣ 해시태그
- 📚 참고 자료
📅 2026년 ISA 납입한도 확대 핵심만 짚기
2025년까지 ISA 연간 납입한도는 2,000만원이었어요 (미래에셋증권 기준).
업계 자료 기준으로는 2026년부터 이 한도가 4,000만원으로 늘었고, 5년 누적으로 넣을 수 있는 금액도 1억원에서 2억원으로 커졌어요.
비과세 한도 역시 유형별로 크게 확대됐습니다.
업계 자료를 보면 일반형은 200만원에서 500만원으로, 서민형·농어민형은 400만원에서 1,000만원으로 늘었어요.
반면 의무 보유기간 3년은 그대로 유지됩니다 (KB국민은행 기준).
즉 “얼마나 넣을 수 있느냐”와 “얼마까지 세금이 안 붙느냐”가 동시에 커진 셈이에요.
💰 개편 전후 비과세 한도 비교 — 내 유형에서 얼마나 늘었나?
ISA는 크게 일반형, 서민형, 농어민형 세 가지로 나뉘어요.
일반형은 만 19세 이상이면 소득 조건 없이 누구나 가입할 수 있어요 (미래에셋증권 기준). 업계 자료 기준으로는 2026년부터 비과세 한도가 500만원이에요.
서민형은 조건이 조금 붙습니다.
근로소득 5,000만원 이하 또는 종합소득 3,800만원 이하라면 서민형 대상이고(KB국민은행 기준), 비과세 한도는 1,000만원으로 일반형의 두 배예요.
농어민형도 서민형과 같은 1,000만원 한도를 적용받습니다.
다만 종합소득 3,800만원 이하의 농어민이라는 조건이 붙어요 (미래에셋증권 기준).

그러니 월급 명세서를 한 번 확인해보시고, 조건에 해당한다면 서민형으로 갈아타는 것도 방법이에요.
🎯 초과분 과세 구조 — 비과세 한도 넘으면 어떻게 되나?
비과세 한도를 넘겼다고 걱정할 필요는 없어요.
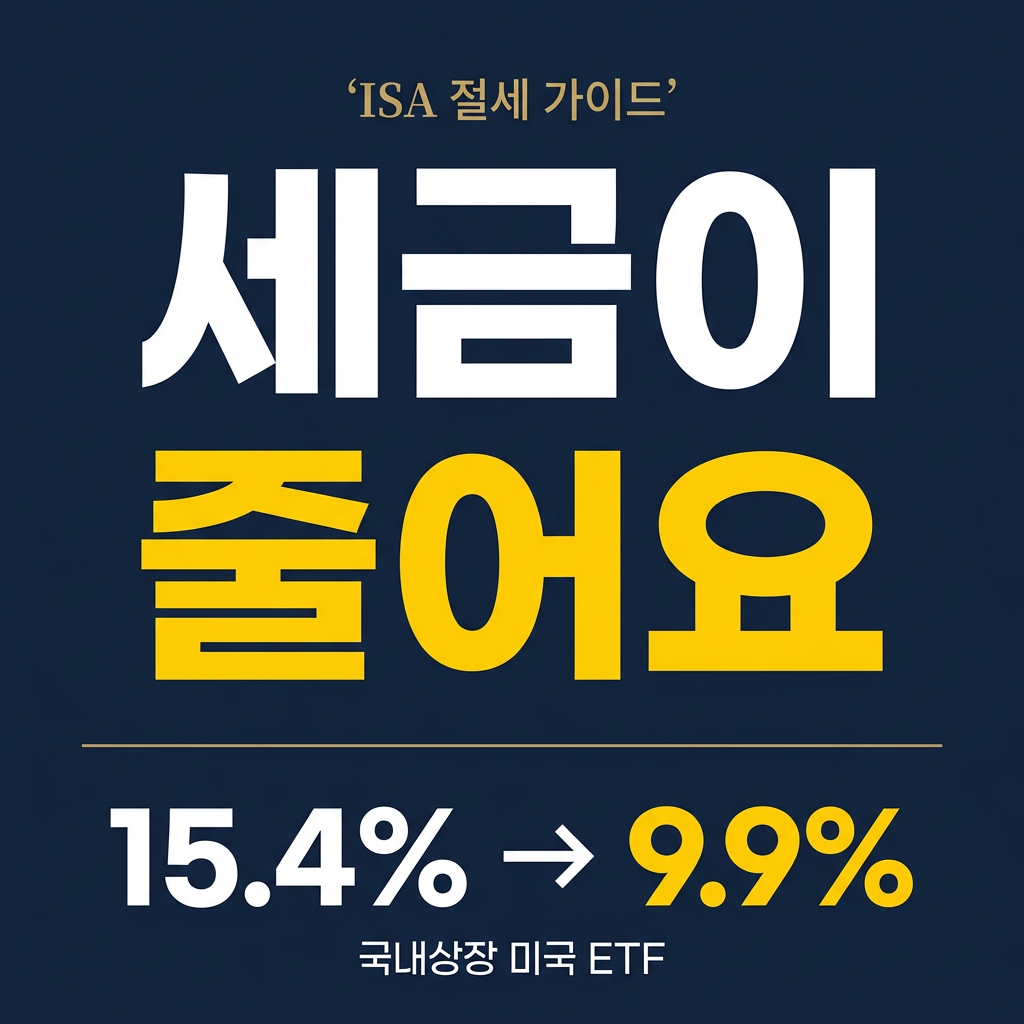
일반 계좌에서 이자·배당 수익이 생기면 15.4% 원천징수가 붙습니다.
그러나 ISA는 비과세 한도를 넘긴 이익에도 9.9% 분리과세만 적용돼요 (KB국민은행 기준).
여기에 ISA 계좌 안에서는 손익통산도 적용됩니다.
한 종목에서 손실이 나고 다른 종목에서 이익이 나면, 순이익에 대해서만 세금을 매기는 방식이에요.

그래서 한도를 넘겨 투자해도 일반 계좌보다는 항상 유리한 구조예요.
📊 실제 절세액 계산 사례 1 — 서민형 연 800만원 수익
숫자로 직접 확인해볼게요 (아래 계산은 업계 자료의 세율·한도 수치를 기준으로 한 예시예요).
서민형 계좌에서 연 800만원 수익이 났다고 가정해봐요.
개편 전(비과세 한도 400만원)이라면 400만원은 비과세, 나머지 400만원에는 9.9%가 붙어 세금이 약 39.6만원이었어요.
개편 후에는 얘기가 달라집니다.
비과세 한도가 1,000만원으로 늘었으니, 800만원 수익 전부가 비과세 처리돼 세금이 0원이에요.
즉 같은 800만원을 벌어도 개편 전보다 약 39.6만원을 더 지킬 수 있는 셈이죠.

💵 실제 절세액 계산 사례 2 — 일반형 배당 ETF 500만원 분배금
배당 ETF 투자자라면 이 계산이 더 와닿으실 거예요 (역시 업계 자료 기준 수치로 계산한 예시예요).
일반 계좌로 배당 500만원을 받으면 15.4% 세율이 그대로 적용돼 약 77만원을 세금으로 내야 해요.
반면 일반형 ISA는 2026년부터 비과세 한도가 500만원이라, 딱 이 금액이 전부 비과세로 처리됩니다.
그래서 같은 배당 500만원을 받아도 세금은 0원이에요.
77만원 차이, 생각보다 크죠.
🌍 해외 배당금 있을 땐? — 외국납부세액공제 활용
미국 ETF에 투자하고 계신 분들은 여기서 한 번 더 확인할 게 있어요 (이하 계산도 업계 자료 기준 수치예요).
배당금 300만원과 매매차익 700만원, 합쳐서 1,000만원 수익이 났다고 해볼게요.
미국에서 배당금에 15% 원천징수가 먼저 붙어 45만원이 빠져나갑니다.
여기서 ISA 비과세 한도 500만원을 뺀 나머지 500만원에 9.9%를 매기면 약 49.5만원이 과세돼요.
다만 이미 미국에 낸 세금 일부는 외국납부세액공제로 돌려받을 수 있습니다.
공제액은 약 24.75만원이고, 최종 납부 세금은 약 20만원 선으로 줄어요.
결론적으로 미국 배당까지 있다면 이 공제를 놓치지 않는 게 중요해요.
다만 2025년 7월 이후 발생한 배당금부터만 적용된다는 점은 참고해주세요.

📌 2026년 연말까지 해야 할 조치 — 2027년 규제 대비
2027년부터는 지금과 규칙이 달라져요 (업계 자료 기준으로 파악된 내용이에요).
가장 큰 변화는 납입한도 이월 폐지입니다.
지금은 못 쓴 한도를 다음 해로 넘길 수 있지만, 2027년부터는 매년 2,000만원씩 그해 안에 채워야 해요.
만기 제한도 생깁니다.
기존에는 3년 만기 후 연장에 제한이 없었지만, 2027년 이후에는 최초 3년에 연장 최대 2년, 총 5년까지만 가능해요.
그래서 올해 안에 미사용 한도를 현금으로라도 채워두는 게 좋아요.
실제 투자는 나중에 해도 되고, 입금만 먼저 해두면 됩니다.
만기 연장이 필요하다면 만기 3개월 전부터 만기 하루 전까지 신청할 수 있어요.
2027년 이후에 신청하면 5년 제한이 그대로 적용되니 서두르는 게 낫습니다.

🔄 ISA 만기 후 연금계좌 이전 — 추가 세액공제도 가능
ISA를 해지한다고 절세가 끝나는 게 아니에요.
해지일로부터 60일 이내에 연금저축이나 IRP로 옮기면 이체 금액의 10%를 추가로 세액공제 받을 수 있습니다(최대 300만원, 업계 자료 기준).
총급여 5,500만원 이하 근로자 기준으로는 약 49.5만원을 환급받은 사례도 있어요.
그러니 ISA 만기가 다가온다면 연금계좌 이전 계획도 같이 세워두시면 좋아요.
❓ 자주 묻는 질문
Q. 지금 새로 ISA를 만들면 한도 4,000만원을 올해 안에 전부 써야 하나요?
아니에요. 연간 납입한도는 매해 새로 채워지는 구조라, 올해 다 못 넣어도 내년에 또 4,000만원 한도가 생겨요.
Q. ISA에 현금을 먼저 입금해두고 나중에 투자해도 되나요?
가능해요. 현금 입금만으로도 한도를 채운 것으로 인정되고, 실제 투자 상품 매수는 나중에 해도 됩니다.
Q. 일반형과 서민형 중 뭘 고를지 못 정했는데, 한도가 크면 서민형이 무조건 유리한가요?
소득 조건부터 확인해야 해요. 근로소득 5,000만원 이하 또는 종합소득 3,800만원 이하에 해당해야 서민형으로 가입할 수 있습니다.
Q. ISA 비과세 한도를 초과한 이익도 일반 계좌보다 세금이 적으니까, 한도까지 꽉 채워 투자해도 괜찮나요?
세율만 보면 유리하지만, 손익통산 구조라 손실도 함께 합산된다는 점은 감안해야 해요. 100% 이득만 있는 건 아니에요.
Q. ISA는 3년 의무 보유인데, 2027년 새 규칙에선 뭐가 달라지나요?
2027년부터는 만기 연장이 최대 5년으로 제한되고, 납입한도 이월도 폐지돼 매년 2,000만원씩 채워야 하는 구조로 바뀌어요.
📌 이런 분들께 추천해요
정리하면, ISA 한도가 두 배로 커지면서 비과세 구간도 훌쩍 넓어졌고, 같은 수익이라도 일반 계좌보다 최대 77만원까지 세금 부담을 줄일 수 있어요.
✔️ 2026년 ISA 납입한도 확대가 내 세금에 어떤 영향을 주는지 궁금하신 분
✔️ 서민형·일반형 중 뭘 골라야 할지 고민 중인 분
✔️ 배당 ETF 투자로 매년 세금을 얼마나 아낄 수 있는지 계산해보고 싶은 분
✔️ 2027년 규제 변화 전에 미리 챙겨둘 게 있는지 확인하고 싶은 분
🔍 SEO 키워드
- ISA 납입한도
- ISA 절세
- 2026 ISA 개편
- ISA 비과세 한도
- ISA 세금 계산
#️⃣ 해시태그
#ISA
#절세
#투자
#ISA개편
#납입한도
#세금계산
#배당투자
#금융정보
※ 본 글은 투자 참고용 정보이며 특정 금융상품의 매수·매도를 권유하지 않습니다.
📚 참고 자료
- 미래에셋증권 — 2025년 ISA 연간 납입한도 안내 (기준일: 2025-12)